ABŞ-da ev təsərrüfatlarının problemli borc səviyyəsi üçüncü rübdə bir qədər yüksəlib.
Nyu-York Federal Ehtiyat Bankının çərşənbə axşamı açıqladığı hesabata görə, ABŞ-da problemli borclanmanın ümumi səviyyəsi üçüncü rübdə bir qədər artıb.
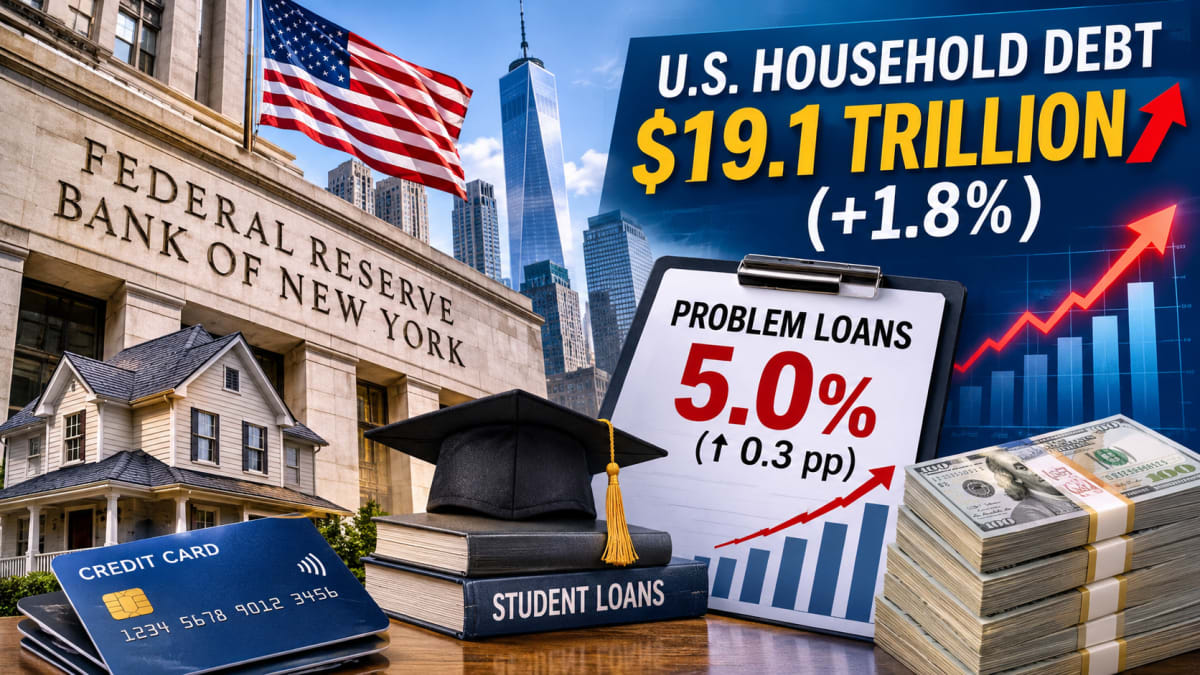
Nyu-York Federal Ehtiyat Bankının çərşənbə axşamı açıqladığı hesabata görə, ABŞ-da problemli borclanmanın ümumi səviyyəsi üçüncü rübdə bir qədər artıb. Lakin bu artım kredit keyfiyyətində ciddi pisləşmə əlaməti sayılmır.
Ev Təsərrüfatı Borcları və Kreditləri üzrə rüblük hesabata əsasən, problemli kreditlərin payı ikinci rüblə müqayisədə təxminən 0,3 faiz bəndi artaraq 5%-ə çatıb. Bu göstərici pandemiyadan əvvəlki səviyyəyə uyğundur və təxminən 20 il əvvəlki maliyyə böhranı dövründəki rəqəmlərdən xeyli aşağıdır.
İpoteka və avtomobil kreditləri üzrə “erkən” gecikmələrə keçid, kredit kartları və tələbə kreditləri üzrə isə “ciddi” gecikmələrə keçid yaxşılaşıb. İpoteka borclarında ciddi gecikmələrə keçid tarixi standartlarla müqayisədə aşağı qalır. Nyu-York Fed-in iqtisadi tədqiqat məsləhətçisi Donqhun Li bildirib ki, mənzil borcları üzrə gecikmələrə keçid nisbəti artsa da, bu kreditlərin ümumi keyfiyyəti güclüdür.
Tədqiqatçılar brifinqdə qeyd ediblər ki, borcalanların üzləşdiyi bəzi çətinliklər pandemiyanın qalıqlarıdır. Bu, kredit kartları kimi bəzi kredit növləri üzrə standartların yumşaldılması ilə də bağlıdır. Li ayrıca blog yazısında 2022-2024-cü illərdə kredit kartı gecikmələrinin kəskin artdığını və ən çox aşağı gəlirli məhəllələrdə yaşayanların zərər çəkdiyini yazıb. Onun sözlərinə görə, pandemiya dövründə yeni kredit kartlarının daha böyük hissəsi aşağı gəlirli və aşağı kredit balı olan borcalanlara verilib və bu hesablarda problemlər indi daha çoxdur. Li makroiqtisadi şoklar olmadığı təqdirdə yeni kredit kartı gecikmələrinin yaxşılaşmaqda davam edəcəyini gözlədiyini əlavə edib.
Ümumi borc artır
Hesabatda tələbə kreditləri üzrə davam edən stress də qeyd olunub. Pandemiya dövründəki fasilədən sonra ödənişlərə qayıdan borcalanlar çətinliklərlə üzləşməkdə davam edirlər. 90 gündən çox gecikmiş tələbə kreditlərinin payı üçüncü rübdə sektorun borcunun 10,9%-ni təşkil edib. İkinci rübdə bu göstərici 10,6% olmuşdu.
Ev təsərrüfatlarının ümumi borcu üçüncü rübdə ikinci rüblə müqayisədə 1,8%, yəni 334 milyard dollar artaraq 19,1 trilyon dollara çatıb. İpoteka kreditləri borcun əsas hissəsini təşkil etməkdə davam edir. Yeni evlərlə bağlı borclanmanın artması fonunda bu kateqoriya 257 milyard dollar artaraq 13,4 trilyon dollara yüksəlib. Kredit kartı borcu 22 milyard dollar artaraq 1,3 trilyon dollara, avtomobil kreditləri isə 21 milyard dollar artaraq 1,7 trilyon dollara çatıb.